Powrót do bloga

Fintech pod presją: JPMorgan wprowadza płatny dostęp do danych klientów

W sercu Manhattanu miał niedawno miejsce stosunkowo subtelny, ale kluczowy moment, który może na nowo zdefiniować przyszłość amerykańskiego sektora finansowego. JPMorgan Chase, największy amerykański bank pod względem aktywów i depozytów, ogłosił zawarcie historycznych umów ze wszystkimi głównymi pośrednikami fintech stojącymi za większością wniosków o dane stron trzecich w kraju. Fintech pod presją: JPMorgan wprowadza płatny dostęp do danych klientów
American Open Banking

Konflikt pomiędzy bankami a startupami fintech o to, kto powinien płacić za dostęp do danych klientów trwa już od kilku lat. Sytuacja osiągnęła jednak punkt, w którym jesteśmy świadkami pierwszego kompromisu. JPMorgan zacznie teraz pobierać opłaty za dostęp API do danych, zasadniczo zmieniając charakter otwartej bankowości w Stanach Zjednoczonych. "Umowy sprawią, że ekosystem otwartej bankowości będzie bezpieczniejszy i bardziej zrównoważony, umożliwiając klientom dalsze korzystanie z ulubionych produktów finansowych w sposób niezawodny i bezpieczny, a rynek funkcjonował" - powiedział rzecznik prasowy banku, Drew Pusateri.
jpm_us

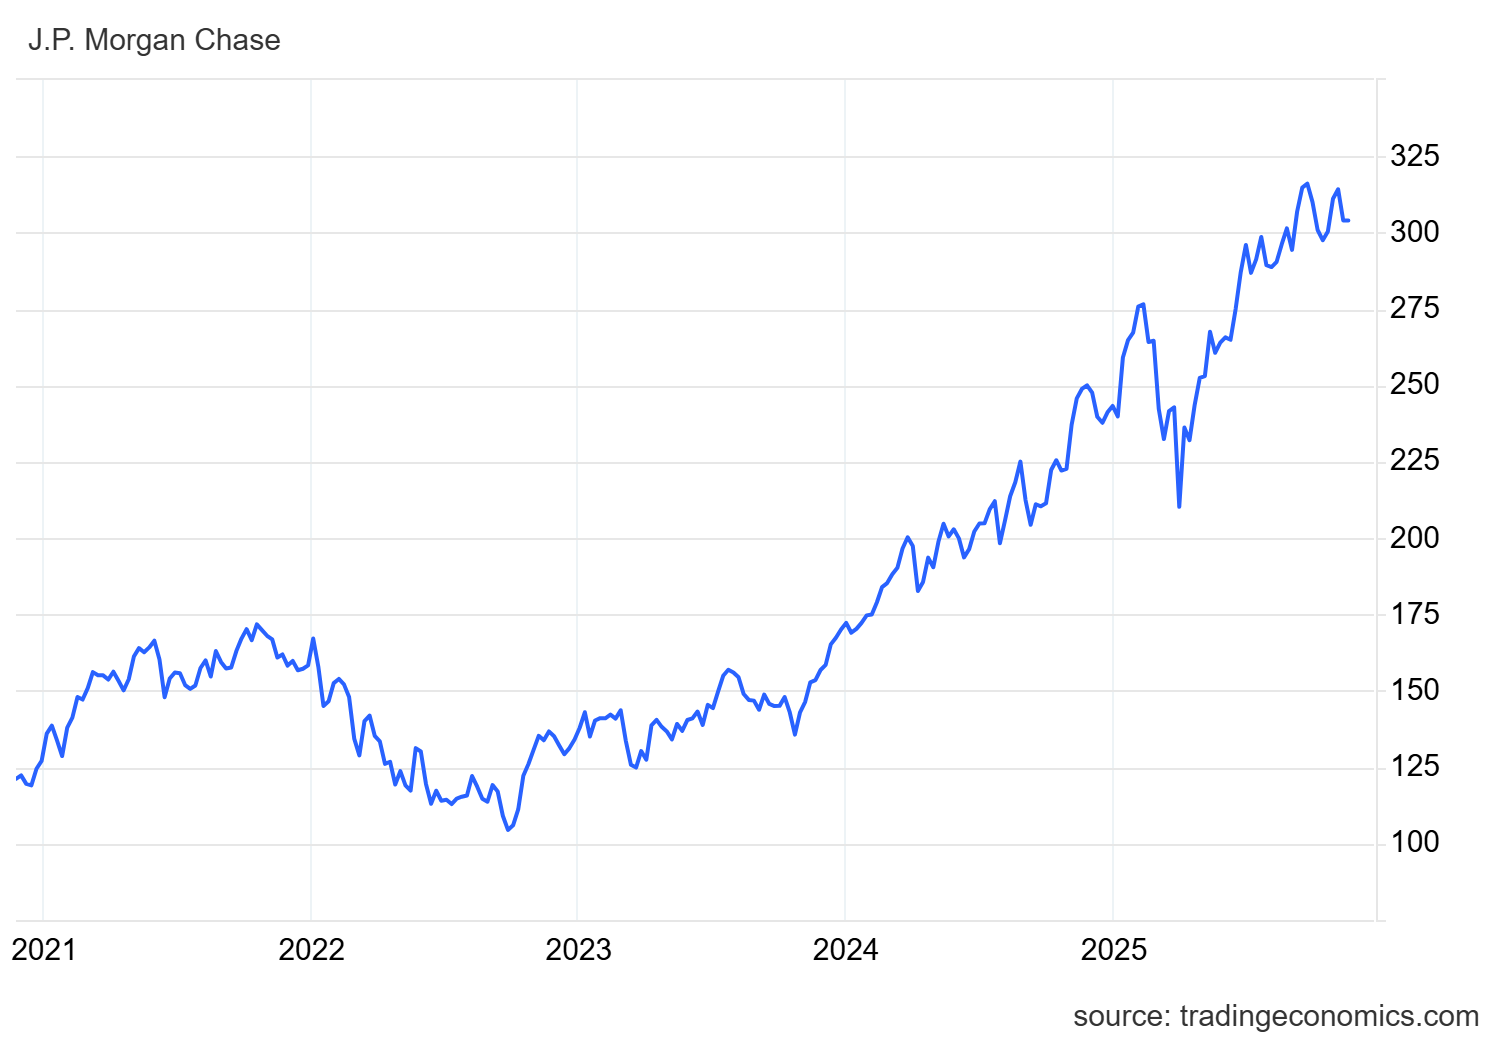
Performance of JPMorgan Chase's Stock Price Over the Last Five Years*

Z drugiej strony, sytuację należy postrzegać w bardziej złożony sposób - po raz pierwszy banki zyskują realną kontrolę nad przepływami danych napędzającymi ekosystem fintech.

Od regulacji do monetyzacji

Jak wspomniano powyżej, JPMorgan nie doszedł do tego porozumienia przypadkiem. W ramach genezy postępowania sądowego kluczowe jest podkreślenie punktu zwrotnego w 2024 r., kiedy to Biuro Ochrony Finansowej Konsumentów (CFPB) przyjęło tzw. zasadę otwartej bankowości, nakazującą bankom bezpłatne udostępnianie danych. Jednak po nadejściu administracji Donalda Trumpa sytuacja drastycznie się zmieniła. W maju 2025 r. rząd zwrócił się do sądu federalnego o natychmiastowe uchylenie tej zasady. Krok ten utorował drogę nowemu modelowi rynkowemu, w którym dane są bezpośrednio przekształcane w towar komercyjny. W następstwie tego JPMorgan natychmiast ogłosił zamiar obciążenia firm fintech setkami milionów dolarów.

Potencjał długoterminowy

Naturalnie JPMorgan osiągnął pożądane rozwiązanie strategiczne. Bank zyskuje nowe, a co najważniejsze, stabilne źródło dochodu poza tradycyjnymi kredytami i bankowością inwestycyjną - tym razem z infrastruktury danych. Opłaty dostępowe od dużych firm fintech mogą generować setki milionów dolarów rocznie, pozwalając jednocześnie bankowi na finansowanie rozwoju i utrzymania swoich systemów API.

Co ważniejsze, JPMorgan zabezpiecza swoją pozycję jako bramy do danych finansowych, przez którą muszą przejść wszystkie wiodące aplikacje fintech. Co nie mniej ważne, bank dobrze radzi sobie na giełdzie; od początku nowej dekady odnotowuje stabilny rozwój cen akcji, a wartość firmy w tym roku wzrosła już o ponad 25%.*

*Dane z przeszłości nie są gwarancją przyszłych zwrotów.

Zrzeczenie się odpowiedzialności! Niniejszy materiał marketingowy nie jest i nie powinien być interpretowany jako porada inwestycyjna. Dane z przeszłości nie stanowią gwarancji przyszłych zwrotów. Inwestowanie w obcej walucie może mieć wpływ na zwroty z powodu wahań. Wszystkie transakcje na papierach wartościowych mogą prowadzić zarówno do zysków, jak i strat. Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne lub mogą opierać się na bieżącym otoczeniu gospodarczym, które może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s., regulowanym przez Narodowy Bank Słowacji.

Źródła:

https://www.cnbc.com/2025/11/14/jpmorgan-chase-fintech-fees.html

https://www.cnbc.com/2025/07/28/jpmorgan-fintech-middlemen-plaid-data-requests-taxing-systems.html

https://www.cnbc.com/2025/07/31/jpmorgan-1000th-branch-opening-expansion-plans.html

InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

Czytaj więcej

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

JPMorgan Chase rozczarowuje Wall Street: nawet zysk w wysokości 15,3 mld dolarów okazał się niższy od oczekiwań

13 października JPMorgan Chase opublikował wyniki za trzeci kwartał 2026 r., które okazały się nieoczekiwanym rozczarowaniem dla Wall Street. Największy bank w USA odnotował zysk w wysokości 5,57 USD na akcję, podczas gdy prognozy wynosiły 5,85 USD, a według danych LSEG po raz pierwszy od czwartego kwartału 2023 r. nie udało mu się osiągnąć prognozowanych wyników finansowych. Niższe przychody z rynków obligacji oraz spowolnienie w bankowości inwestycyjnej uwypukliły obszary, w których wzrost banku napotyka ograniczenia. Dla inwestorów kluczowym pytaniem jest teraz, czy bank będzie w stanie utrzymać wzrost przychodów, jednocześnie radząc sobie z rosnącymi kosztami.1

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Producent mrożonych frytek, firma Lamb Weston, ogłosiła swoje wyniki 6 października 2026 r., ujawniając uderzającą rozbieżność między zgłoszonymi zyskami a reakcją rynku akcji. Zysk netto spadł o 55% w ujęciu rok do roku, jednak inwestorzy zareagowali kupując akcje. Firma przekroczyła oczekiwania i podniosła prognozę na cały rok. Wzrost sprzedaży w Ameryce Północnej oraz działania mające na celu redukcję kosztów sugerują, że zmiany w działalności firmy zaczynają przynosić efekty. Pozostaje jednak pytanie, czy ten postęp wystarczy, by rozwiązać problemy za granicą. [1]

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

Firma TD SYNNEX opublikowała wyniki, które na pierwszy rzut oka wydają się bardzo dobre i potwierdzają, że firma czerpie korzyści z rosnącego popytu na infrastrukturę technologiczną. Jednak po bliższym przyjrzeniu się sytuacja nie jest już tak jednoznaczna. Za rekordowymi wynikami kryje się połączenie szybkiej ekspansji, zmieniających się marż oraz znacznych wahań przepływów pieniężnych, na które inwestorzy zaczęli zwracać znacznie większą uwagę niż na sam wzrost przychodów. To właśnie różnica między tym, co pokazuje rachunek zysków i strat, a tym, co dzieje się pod powierzchnią, sprawia, że ostatni kwartał TD SYNNEX jest znacznie bardziej interesującą historią, niż sugerowałyby to same dane z nagłówków.

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

Firma AutoZone zamknęła rok obrotowy 2026 wynikami, które na pierwszy rzut oka wydają się bardzo dobre. Przychody w czwartym kwartale wzrosły o 5,6% rok do roku do 6,59 mld dolarów, zysk netto wzrósł do 931,6 mln dolarów, a zysk na akcję wyniósł 56,05 dolarów, czyli o około 15% więcej niż rok temu i powyżej oczekiwań Wall Street. Jednak pod powierzchnią nadal tkwi słabość. Wzrost sprzedaży w sklepach porównywalnych okazał się niższy od prognoz, a amerykańscy majsterkowicze nadal ograniczają swoje zakupy.1