Vissza a blogra

A magas kakaóárak a Mondelez nyereségét is lenyomták. Ezt magasabb árakkal kompenzálta

A Mandelez, amelynek édes termékeit sok vásárló szereti, vegyes pénzügyi eredményekkel lépett be a 2025-ös évbe. Bevételeit egy újabb áremelés mentette meg, de az alacsonyabb eladások rovására, ami jelentősen csökkentette a jövedelmezőségét. A helyzet kialakulásához több tényező is hozzájárult, a legfontosabb a kakaó rekord ára volt. A további fejleményeket a Fehér Ház vámpolitikával kapcsolatos döntései nehezítik.

A magas kakaóárak a Mondelez nyereségét is lenyomták. Ezt magasabb árakkal kompenzálta

Lassú növekedés és profitcsökkenés

A Mandelez 2025 első negyedévében 3,1%-os szerves nettó árbevétel-növekedésről számolt be az előző évhez képest, összesen több mint 9,31 milliárd dollárra. Annak ellenére, hogy 0,2%-os növekedésről van szó, ez alacsonyabb volt az LSEG elemzői által becsült 9,33 milliárd dollárnál. A vállalatnak sikerült 800 millió dolláros cash flow-t generálnia, miközben több mint 2 milliárd dollárt fizetett ki részvényeseinek osztalék és részvény-visszavásárlás formájában. A negatívum a nyereség jelentős csökkenése volt, az egy részvényre jutó eredmény szenvedett. A bruttó nyereség 2,43 milliárd dollárra esett vissza, ami közel 49%-os csökkenést jelent az előző évhez képest, miközben a bruttó árrés 51%-ról 26%-ra csökkent. Az egy részvényre jutó hígított eredmény (EPS) 70%-kal, 0,31 dollárra zuhant, míg a korrigált EPS 0,74 dollár volt, ami 18%-os csökkenést jelent.

Áremelkedés mint kompenzáció

Bár a változások egyes esetekben igen jelentősek voltak lefelé, a gyártónak részben sikerült ezeket mérsékelnie az alacsonyabb reklámköltségekkel és a felvásárlások integrálásával, a korábbi időszakokból származó programok megszüntetésével, de elsősorban a magasabb termékárakkal. A fogyasztók egy ideje már többet fizetnek a Mondelez édességeiért. A Toblerone csokoládék ára például a Investing.com szerint az első három hónapban 6,6 százalékponttal emelkedett. A magasabb árak azonban ellensúlyozták az értékesítési volumen csökkenését, amely a Toblerone esetében 3,5 százalékponttal esett vissza. Az árfolyamváltozások, az új erőforrás-tervezési program bevezetése és a feltűnően magas nyersanyagárak még mindig hatással voltak. A kereskedelmi vámok, amelyek miatt az amerikai fogyasztóknak többet kellene fizetniük a csokoládétermékekért, szintén bizonytalanságot okoznak a haszonkulcsok körül.

Rekordév a kakaó számára
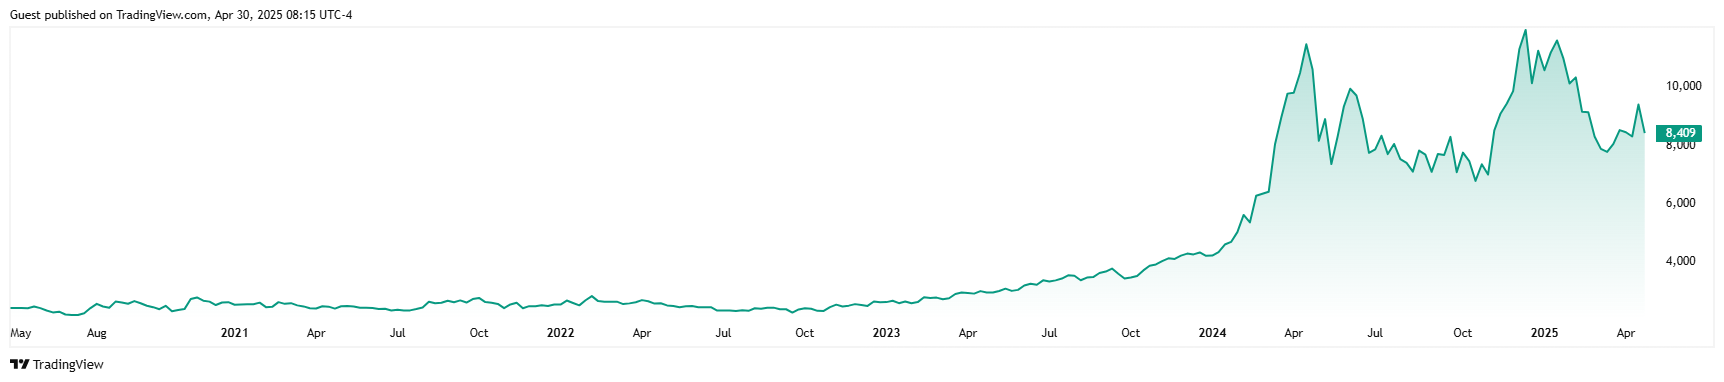
CC1!_2025-04-30_14-15-33

Forrás: Trading View*

Kevert kilátások

Nem szabad elfelejteni, hogy a Mondelezhez hasonló gyártók előre vásárolják a nyersanyagokat, így a jelenlegi piaci visszaesésnek még nincs jelentős súlya. A vállalat azonban arra számít, hogy a magas kakaóárak okozta nyomás idén is erős marad. Az előrejelzések szerint organikus nettó bevételei mintegy 5%-kal fognak növekedni, de az EPS további 10%-kal fog csökkenni. 1. A Mondelez a globális bizonytalanság miatt további volatilitásra számít, és a kilátásai nem tartalmazzák a vámpolitikában bekövetkező változásokat, ami további változásokat eredményezhet a jövőbeli előrejelzésekben.

A részvénypiac teljesítménye

A részvények teljesítményét tekintve a Mondelez részvényei a 2025. április 30-i piacnyitás előtt mintegy 2%-kal emelkedtek a pénzügyi eredményeknek köszönhetően. Az év eleje óta 10,3%-ot erősödtek, de éves teljesítményük több mint 8%-kal csökkent. Öt év alatt a részvények értéke 29,5%-kal emelkedett.*
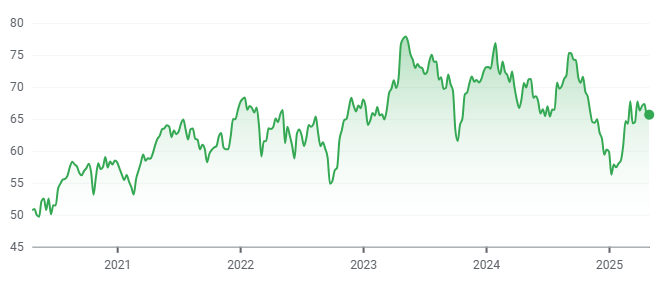
Mondelez

Forrás: Google Finance*

Következtetés
A csokoládégyártó eredményei egy kihívásokkal teli időszakot sejtetnek, amely valószínűleg folytatódni fog. A Mondelez egyelőre az áremelésekkel tudja ellensúlyozni a helyzetet, de bizonytalan, hogy ezek a lépések meddig lesznek fenntarthatóak, mivel az értékesítési volumenek már most is csökkennek. A vállalat tőzsdei teljesítménye azonban arra utal, hogy a piac hisz a vállalat jövőbeli lehetőségeiben.


* A múltbeli teljesítményadatok nem jelentenek garanciát a jövőbeli hozamokra.

[1] A jövőre vonatkozó kijelentések feltételezések és jelenlegi várakozások, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre jelezni, és a tényleges fejlemények és eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.

Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltbeli teljesítményadatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.

Források:

https://ir.mondelezinternational.com/static-files/c6b7675d-a832-4198-90dd-60d3069ee2d4

https://www.investing.com/news/stock-market-news/mondelez-beats-firstquarter-profit-estimates-4011142


Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1