Vissza a blogra

A TSMC felülmúlja a várakozásokat, de geopolitikai kihívásokkal néz szembe: Mi lesz a részvényárfolyammal?

A tajvani chipgyártó vállalat, a Taiwan Semiconductor Manufacturing Company (TSMC) jelentős fundamentális erővel lépett be a 2025-ös évbe. Ezt az állítást elsősorban az első negyedéves eredményeik támasztják alá, amelyek meghaladták a várakozásokat, bár ezt követően a részvények árfolyama kissé csökkent. Az ok? Az USA kereskedelempolitikájával kapcsolatos jól ismert geopolitikai kockázatok. Úgy véljük azonban, hogy elengedhetetlen a tágabb kontextus figyelembevétele, amit természetesen elemezni fogunk.

A TSMC felülmúlja a várakozásokat, de geopolitikai kihívásokkal néz szembe: Mi lesz a részvényárfolyammal?

Rekordot jelentő pénzügyi eredmények

A TSMC számokban kifejezve 839,25 milliárd TWD bevételt jelentett, ami 41,6%-os növekedést jelent az előző évhez képest. Ez a szám az elemzői konszenzus viszonylag sima meghaladását jelenti, akik 835,13 milliárd TWD bevételt vártak. Ez természetesen jelentős elmozdulást jelent, de még lenyűgözőbb volt a nettó nyereség. Ez 361,56 milliárd TWD-t ért el, ami 60,3%-os növekedést jelent az előző évhez képest, és ismét meghaladta az elemzők 354,14 milliárd TWD-s várakozását.

Ezek a rekordok nagyrészt a wafer divízió bevételeinek köszönhetőek, amihez a 7 nm-es és az alatti gyártási technológiák járultak hozzá nagymértékben. Egyszerűen fogalmazva, mindez arra utal, hogy a mesterséges intelligenciában (AI), adatközpontokban, okostelefonokban és más csúcstechnológiai eszközökben használt legfejlettebb chipek iránti kereslet tartósan fennmarad.

A részvényárfolyam alakulása

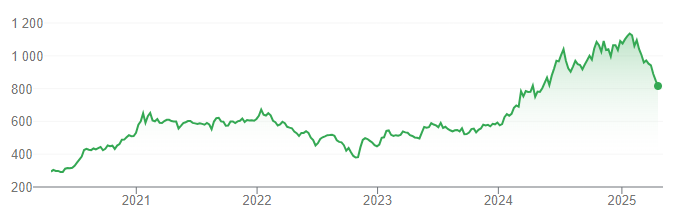
A részvényárfolyam alakulásának története azonban kissé vegyesebb képet tükröz. Röviddel a 2025. április 17-i negyedéves adatok közzététele után enyhe, körülbelül 1%-os csökkenést figyelhettünk meg. A veszteség 2025. április 22-re 816 TWD-re mélyült, és a részvényárfolyam 2025 eleje óta fokozatosan 23%-kal esett.* Ez azonban a tőkepiacokon tapasztalható árkorrekciók szélesebb trendjének része, így ezek a leértékelések inkább lehetőségként tekinthetők az alapvetően erős vállalatok megvásárlására.[1]
 

Obrázok1

Forrás: MsoNormal">Trump vámjai és exportkorlátozásai

Mint korábban említettük, a TSMC számára jelenleg Donald Trump kereskedelempolitikája jelenti a legnagyobb kihívást. A 10%-os alapvám közvetlenül érintheti a chipek USA-ba irányuló exportját, de még mindig ez a jobb forgatókönyv. Ha az USA és Tajvan között nem születik kölcsönös megállapodás a kitűzött 90 napos határidőn belül, a vámtétel 32%-ra emelkedhet, ami logikusan még kockázatosabb pénzügyi szempontból a TSMC számára.[2]

A vámok mellett szó van az úgynevezett AI diffúziós szabályok kiterjesztéséről is, amelyek célja a fejlett chipek exportjának korlátozása olyan vállalatok számára, mint az Nvidia és az AMD, amelyek a TSMC legnagyobb vevői. Ezek a szabályok így további nyomást gyakorolnak a vállalatokra és partnereire, hogy gyorsan és mindenekelőtt hatékonyan reagáljanak."

TSMC és az USA-ban történő beruházások

A jelenlegi információk szerint a termelésben az említett kockázatokra az elsődleges válasz az USA-beli jelenlét erősítése. A vállalat 100 milliárd USD értékű új beruházási kötelezettségvállalást jelentett be, amivel amerikai projektjeinek összértéke 165 milliárd USD-re emelkedik. Konkrétan három gyár építéséről van szó Arizonában, hogy a tajvani területen kívül is stabil chipgyártást biztosítson az amerikai piac számára."

Ezek a kezdeményezések is részei a mesterséges intelligenciával kapcsolatos beruházások szélesebb ökoszisztémájának, amelyben a tervek szerint akár 500 milliárd USD-t is befektetnek az AI infrastruktúrába, és a TSMC az egyik fő gyártópartner.

Hosszú távú potenciál, rövid távú ingadozások

A befektetők szempontjából a TSMC egy alapvetően erős vállalat, amely domináns pozícióval rendelkezik a fejlett chipek globális ellátási láncában. A pénzügyi eredmények a technológiai kiválóságot és a pénzügyi erőt bizonyítják, miközben a részvények ára továbbra is nagyon vonzó az új befektetők vagy a meglévő pozícióikat erősíteni kívánók számára.[3]


* A múltbeli adatok nem jelentenek garanciát a jövőbeli hozamokra.

[1,2,3] A jövőre vonatkozó kijelentések olyan feltételezések és jelenlegi várakozások, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre jelezni, és a tényleges fejlemények és eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.    

Disclaimer! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltbeli teljesítményadatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséget és veszteséget egyaránt eredményezhet. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem jelentenek garanciát a jövőbeli teljesítményre. Az InvestingFox a CAPITAL MARKETS, o.c.p. védjegye, a.s., amelyet a Szlovák Nemzeti Bank szabályoz.

Források:

https://www.cnbc.com/2025/04/17/tsmc-first-quarter-profit-tops-estimates-rising-60percent-as-trump-trade-policy-threatens-growth-.html

https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2025-04/ae894c20458e4885df6919511660de815cc6cf71/FS.pdf

https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2025-04/8e7d27fd8fb010c689d221dc3b8450095bbfc7e2/1Q25ManagementReport.pdf


Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1